简短回答
对大多数家庭来说,继承加密资产当天不会产生税单。通常只有在之后卖出、兑换或花掉这些加密资产时才涉及税,而且即便如此,也是按去世当日的价值计算,而不是按原持有人当初的买入价。
本文说明美国和英国的一般规则,不构成税务意见。遗产、信托、州税以及其他国家都有各自的规定,具体情况请咨询合格的税务顾问。
美国:继承不算收入
IRS 说,继承所得一般不算接收人的应税收入。关键在于之后怎么处理:如果继承人以高于成本基础的价格卖出,差额就是应税收益;如果低于成本基础卖出,则是亏损。
成本基础上调(Step-Up)
对于继承的财产,IRS 说继承人的成本基础一般是被继承人去世当日的公允市价。如果遗嘱执行人申报了遗产税,也可以选择“替代估值日”的价值。之所以叫“上调”,是因为原来的买入价被替换掉了。如果价格下跌,成本基础也会相应下调。
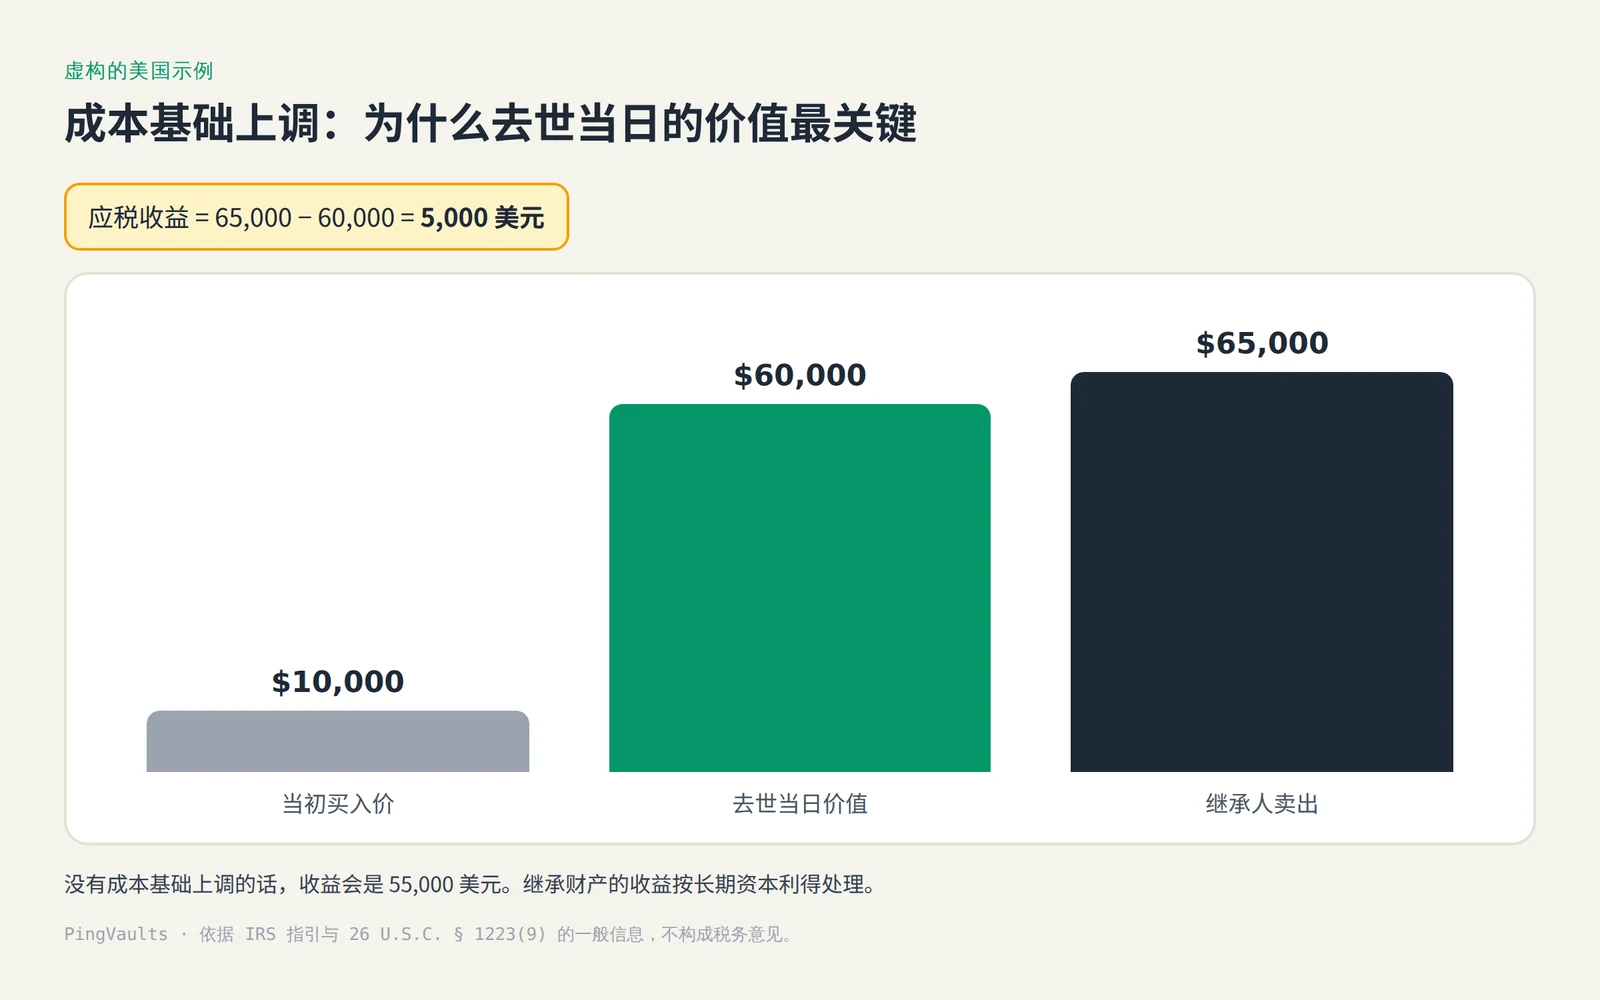
一个虚构的例子:
| 步骤 | 金额 | 含义 |
|---|---|---|
| 持有人当初买入比特币 | 10,000 美元 | 对继承人来说,这个成本已不再重要 |
| 去世当日的价值 | 60,000 美元 | 这成为继承人的成本基础 |
| 继承人卖出 | 65,000 美元 | 卖出价 |
| 应税收益 | 5,000 美元 | 卖出价减去去世当日的价值 |
如果没有成本基础上调,收益会是 55,000 美元。所以去世当日的价值,是整份资料里最重要的数字。
持有期:即使很快卖出,也算长期
美国联邦法律规定,从逝者处取得的财产视为持有超过一年,即使继承人在去世后一年内就卖出也是如此(26 U.S.C. § 1223(9))。实际效果是,继承加密资产产生的收益一般按长期资本利得的税率计税。
申报卖出时,Form 8949 填表说明要求在 (b) 栏“取得日期”填写 “INHERITED”,而不是购买日期,并且无论实际持有多久,都按长期处理。
联邦遗产税是另一回事
遗产税是在资产传给继承人之前,对遗产本身征收的,而且只针对大额遗产。IRS 列出的基本免税额是:2026 年去世者为 15,000,000 美元。大多数家庭远低于这个数,但加密资产仍要计入总额。少数州有自己的遗产税或继承税,门槛更低,见美国各州加密货币继承税。
怎样记录去世当日的价值
成本基础上调只有在你能证明价值时才有用。请尽早记录,以免价格变动、记录也越来越难找。
- 记下去世的日期和时区。 加密资产全天候交易,所以要统一用哪一天的价格。
- 托管账户要对账单。 请交易所和各类应用出具显示去世当日持仓与价值的对账单。参见如何申领交易所账户和Cash App、PayPal、Venmo、Robinhood 里的加密资产。
- 记录自托管钱包。 记下地址或公钥、余额,以及当天可靠的价格来源。只用地址就能查余额,不需要助记词。
- 保存来源。 保留显示价格来源、日期和时间的截图或导出文件。
- 给继承人留一份副本。 每位继承人都需要知道自己所得资产的价值,以便日后申报收益或亏损。
留意新的券商税表
美国券商须就 2025 年起的数字资产卖出在 Form 1099-DA 上申报总收入,并就 2026 年起的部分交易申报成本基础。对于继承或转入的加密资产,券商未必知道上调后的成本基础。如果 1099-DA 上没有成本基础,或者显示的是原来的买入价,报税时请用你自己记录的去世当日价值,并和税务资料一起保存。
英国
HMRC 把加密资产视为遗产的一部分,与银行账户、股票同等对待。去世当日的价值要填进遗产税申报表。如果加密资产无法取用,HMRC 要求在 IHT400 的附加信息栏里说明原因,以及估计的价值。
在资本利得税方面,HMRC 的 HS282 说明,人去世时不产生资本利得税。遗产代理人和受遗赠人被视为以去世当日的市值取得这些资产。受益人之后卖出时,收益从这个价值开始计算。
能用比特币避开遗产税吗?
不能。把财富放在比特币里,并不会让它脱离遗产。
- 美国。 加密资产和其他财产一样,按去世当日的价值计入遗产总额。成本基础上调降低的是继承人日后卖出时的资本利得税,对联邦遗产税没有任何作用;联邦遗产税是在财产转给继承人之前按遗产计算的。部分州(例如纽约州)还有自己的遗产税,起征点比联邦低得多。
- 英国。 HMRC 把加密资产视为遗产的一部分。遗产税一般对超过 32.5 万英镑零税率额度的部分按 40% 征收,加密资产没有特别减免。资本利得税按去世当日价值重新计算成本,只惠及继承人,不影响遗产税。
因为助记词丢失而谁也取不出的资产,也逃不掉税:在英国,HMRC 仍要求在 IHT400 中申报。真正能降低这些税的,是在顾问帮助下做的常规遗产规划,比如生前赠与和信托。一个没人知道的钱包,只会让家人失去这笔资产。
如果你现在持有加密资产
你可以让家人省很多事:
常见问题
能用比特币避开遗产税吗?
不能。在美国和英国,加密资产都按去世当日的价值计入遗产。成本基础上调降低的是继承人的资本利得税,不是遗产税。
继承比特币时要交税吗?
在美国一般不用。继承不算收入。通常是之后卖出或兑换时,就高于去世当日价值的部分交税。
卖出继承的比特币要交税吗?
通常只就去世之后的涨幅交税。举个虚构的例子:父母当年花 5,000 美元买了 0.5 枚比特币,去世当日价值 30,000 美元,这就是你的成本基础。如果你八个月后以 32,000 美元卖出,应税收益是 2,000 美元,按长期资本利得申报,Form 8949 的取得日期填 “INHERITED”。如果以 28,000 美元卖出,则产生 2,000 美元的资本损失。去世当日价值的记录一定要保存好,整个计算都靠这个数字。
去世后币价下跌了怎么办?
你的成本基础仍是去世当日的价值,所以低于这个价格卖出,通常会形成资本亏损。
把继承的币换成另一种币算卖出吗?
在美国一般算。一种加密资产换另一种,被视为处置,这时就要计算收益或亏损。
由谁申报价值,遗嘱执行人还是继承人?
两者都可能需要。遗嘱执行人负责遗产的申报,每位继承人则需要知道所得资产的价值,以便日后申报自己的卖出。请遗嘱执行人提供一份书面的估值记录。